TRAVEL NOTES / NO. 003
2026年8月21日星期五
旅行难题 · 阅读需5分钟120
便利店收银台连续三次被拒付,问题根本不在店里的机器
在韩国刷卡被拒,真正原因往往不是店铺设备,而是发卡行的防欺诈拦截,出发前几分钟就能提前避免
撰文 Find to Send 编辑部
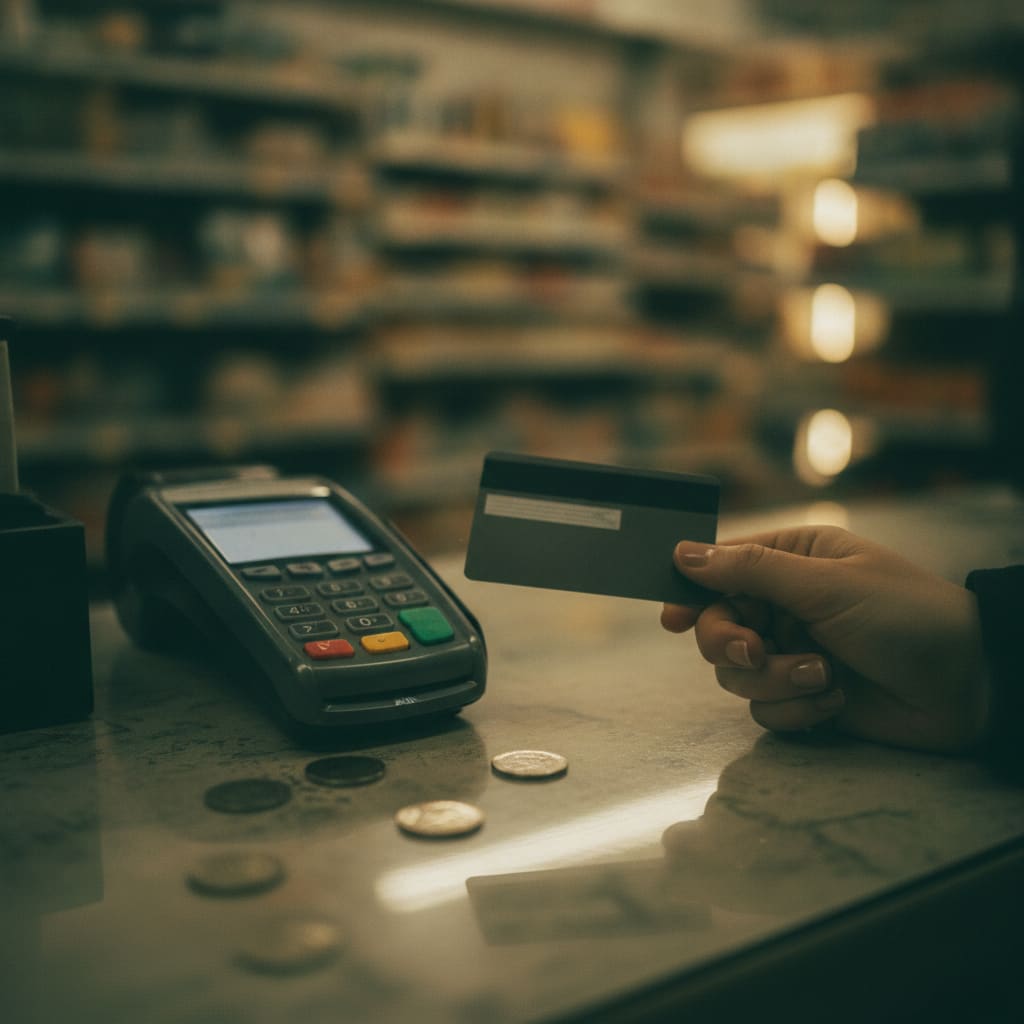
首尔明洞的一家便利店,收银台前已经排了两个人。旅行者把一个饭团和一瓶水放上柜台,把卡贴向刷卡机。没有听到熟悉的提示音,屏幕上跳出的是一行陌生的错误提示。她又刷了一次。还是被拒。店员尴尬地笑了笑,问她有没有别的卡。她能感觉到身后排队的人的目光。
这一刻,大多数旅行者第一反应是怀疑店里的机器。韩国以刷卡支付频繁又快捷著称,所以很容易觉得是这台机器老旧,或者读不了境外卡。但实际上,问题的起点往往完全在别处。
再仔细看看这个场景。店员又按了几次机器,把读卡器翻了个方向,甚至试着刷了磁条。旅行者翻着钱包找另一张卡。身后的顾客挪了挪脚,低头看了看手机。在这整个画面里,真正握着答案的既不是这家店,也不是这个店员。此刻问题的关键既不在她的包里,也不在柜台上,而是在她本国发卡行的某台服务器里。
问题在于,这往往不是单纯的设备故障。如果卡本身正常、余额也充足,却屡屡被拒,那大概率不是卡出了问题,而是发卡行有意设下的一道防线。对旅行者来说,这份困惑会被加倍放大——看不出哪里出错,问店员也没用,而那一刻网络不通或者打国际电话不方便,连给银行打个电话都很难做到。现金又不够,时间就这样在收银台前一点点流走。
更麻烦的是,这种情况往往不会只发生一次。在一家店被拒的卡,换到下一家店、地铁充值机、出租车上,同样可能被拒。旅行者搞不清自己到底做错了什么,却要一整天反复面对同一个问题。
这种现象的根本原因在于发卡行的防欺诈系统。发卡行会积累持卡人平时的消费国家、城市和消费习惯数据,一旦某笔交易突然来自一个平时从未出现过的国家,系统就会怀疑这是盗刷或复制卡导致的欺诈交易,于是自动拦截支付,或要求追加验证(比如短信确认、App授权等)。这个判断和店铺的收单系统毫无关系,决定权早已在发卡行服务器那一端完成。也就是说,刷卡机正常发出了请求,只是发卡行那边把它退回来了。
为什么系统会这样设计?站在发卡行的角度,如果放任境外突然出现的大额消费或跨国交易,一旦真的是盗刷,赔付责任就要自己承担。所以他们宁可保守一点——哪怕因此误伤一部分正常交易——也要先把可疑模式拦下来。这套机制本意是保护持卡人,但恰恰在持卡人真正身处海外的那一刻,反而成了绊脚石。只要旅行者没有提前告知,发卡行就没有办法分辨这笔消费究竟是本人的正当旅行支出,还是他人的盗刷行为。
那么旅行者能做的事其实很明确。
- 出发前通过发卡行的客服或App提前登记行程和目的地国家。大多数发卡行App里都有类似“境外旅行登记”的功能,只要填入出发日期、返程日期和目的地国家,系统就会在这段时间内把该国的交易识别为正常消费,而非可疑行为。
- 如果来不及提前登记,出发前直接致电客服,要求开通境外用卡。提前准备好护照上的英文姓名、卡号、旅行国家和时间,能让通话过程快很多。
- 如果到了当地仍然反复被拒,立即通过国际电话或发卡行App的在线客服要求重新核实。这时数据漫游或当地Wi-Fi必不可少,所以提前在机场准备好SIM卡或eSIM会很有帮助。
- 提前准备至少一张不同发卡组织的备用卡,比如Visa和Mastercard各备一张。即便一家发卡行的系统出问题,使用另一套服务器和审批体系的卡仍有可能正常刷过。
- 同时准备一些小额现金,以及一张可以用现金充值的交通卡。在便利店、地铁、公交这类小额高频消费的场景里,即便卡被拦下,也能立刻用交通卡或现金应对,不至于当场手足无措。
做好这些准备后,即便某次支付被拦截,处理时间也能控制在几分钟以内。有提前登记的行程信息,发卡行服务器往往会在重试时把交易识别为正常;有备用卡或现金,则能当场直接完成支付。
再回到那家便利店的收银台。旅行者从钱包里抽出第二张卡,贴向刷卡机。这次,响起了熟悉的提示音。店员像什么都没发生过一样递上小票。但那几秒钟的沉默、身后投来的目光、屏幕上那行陌生的错误提示,却在旅行者的记忆里停留了很久。说到底,决定这一刻的并不是那个国家的读卡机,而是出发前几天,在手机App里按下的那一个按钮。